
Kelmused
Käesolevas osas on vaatluse all kelmused (KarS § 209) ja arvutikelmused (KarS § 213) koos, kuid ei hõlmata teisi kelmuseliike (hanke-, soodustus-, investeerimis- ja kindlustuskelmused).
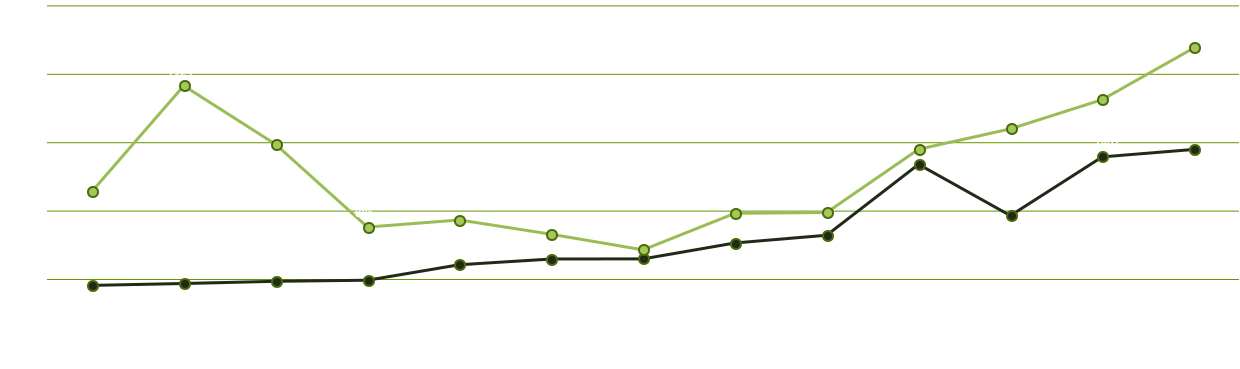
Kelmuseid ja arvutikelmuseid registreeriti 2024. aastal kokku 3659, mis on ligi 14% enam kui 2023. aastal (3223). Teadaolevalt tekitati kelmustega (esialgsetel hinnangutel) kahju kokku ca 16 miljonit eurot.
2024. aastal jätkusid juba tuttavad petulinkide, -kõnede ja -sõnumite kelmused, kuid lisaks ilmus veel hulk uusi võtteid, millega ohvritelt raha välja peteti. Lisaks pandi toime hulk n-ö tavapäraseid kelmuseid, kus ohver maksab osaliselt või tervenisti mingi toote/teenuse eest, mida ta kunagi reaalselt kätte ei saa.
Kelmus (KarS § 209) on teisele isikule varalise kahju tekitamine tegelikest asjaoludest teadvalt ebaõige ettekujutuse loomise teel varalise kasu saamise eesmärgil. Arvutikelmus (KarS § 213) on teisele isikule varalise kahju tekitamine arvutiprogrammi või andmete ebaseadusliku sisestamise, muutmise, kustutamise, rikkumise, sulustamise või muul viisil andmetöötlusprotsessi ebaseadusliku sekkumise teel varalise kasu saamise eesmärgil.
Kelmide peamine eesmärk on jõuda ohvrite isikuandmete ja rahani – olgu selleks kas PIN-koodid, pangakonto andmed või muu info, mille abil on võimalik jõuda ohvri pangakontoni või võtta tema nimel laene või sõlmida järelmaksulepinguid, mille tulem ohvrini kunagi ei jõua.
NB! Harva selgub kuriteo (kogu)kahju juhtumi registreerimise etapis, seda ka kelmuste puhul. Allpool on kahjude kirjeldamisel arvestatud vaid neid kuritegusid, mille puhul on olemas esialgsed andmed kahjusummast (ca 94% juhtumitest).
 14%
3659
kelmust ja arvutikelmust, mis oli ligi 14% enam kui aasta varem.Kelmuste arv on alates 2019. aastast järjekindlalt tõusnud. Arvutikelmuste arv on aastatega samuti üldjoontes tõusnud (v.a 2022. aastal).
Olemuselt sarnaste juhtumite registreerimine viimastel aastatel kahe erineva paragrahvi alusel võib viidata tõsiasjale, et seoses üha laieneva elektrooniliste kanalite kasutamisega piirid kelmuse ja arvutikelmuse vahel hägustuvad: aina vähem on selliseid juhtumeid, mis on selgelt kvalifitseeritavad ühe või teisena.
 2203
kelmust
(KarS § 209)
 1456
arvutikelmust
(KarS § 213)
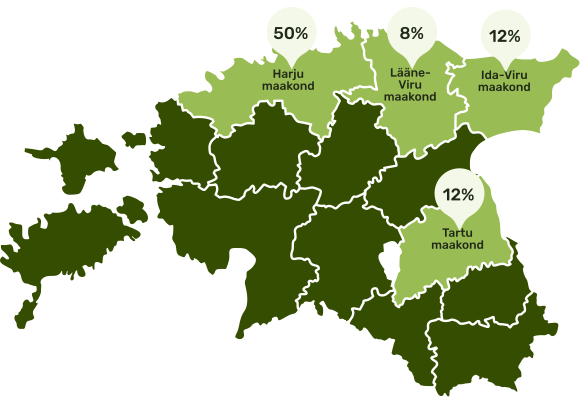
24%
tavakelmused
20%
ostu-müügi keskkondade müügipettusedneist omakorda 67% pandi toime Facebook Marketplace keskkonnas
21%
petukõned
8%
tuttavate, töökaaslaste või pereliikmete poolt toime pandud kelmused
7%
sotsiaalmeedias (Telegram, Instagram, FB, Whatsapp, Snapchat) kontakti loomise kaudu toime pandud pettused

Kelmus

Arvutikelmus
Registreeritud kelmused ja arvutikelmused
Kelmuste ja arvutikelmustega tekitatud kahju
ca 16 miljonit
eurot
Keskmine kahju ühe juhtumi kohta oli 12 188 eurot, mediaankahju 1650 eurot.
Mediaan on arv, millest suuremaid ja väiksemaid väärtusi on ühepalju.
12%
juhtudel olid ohvriteks teadaolevalt juriidilised isikud, seda nii eraldiseisvana kui otseselt mõne füüsilise isikuga seotuna.
Petukõned
Petukõnede taktikaid on võrreldes 2023. aastaga täiendatud.
Varem helistati ja väideti kohe, et kõne tuleb pangast või politseist ning oma raha päästmiseks on vaja tegutseda kiiresti.
Möödunud aastal helistas esmalt „sideteenuse pakkuja“ ja väitis, et on vaja pikendada lepingut või et SIM-kaart kohe aegub.
See kõne lõpetati ning peatselt helistas „politseinik“ või „pangatöötaja“, kes väitis, et äsjase kõne tegid kelmid ning vastaja vara on ohus; nii tekitati ohvris paanikat.
Petukõne ohver oli keskmiselt 63-aastane, kusjuures naised olid valdavalt vanemad kui mehed (naised keskmiselt 66-aastased, mehed 57-aastased).
63 a
 66 anaine

 57 amees
Petukõnedega tekitati kokku kahju veidi üle 6 miljoni euro.
Keskmine kahju juhtumi kohta oli 8858 €, mediaankahju 5000 €.
Väiksemad petukõnedega tekitatud kahjud jäid sadadesse eurodesse ja suurimad ulatusid kümnetesse tuhandetesse eurodesse.
Raha tuleb kanda teisele, “turvalisele” kontole
Raha tuleb võtta sulas välja ja panna postiautomaati
Anda sularaha koju järgi tulevale kullerile
Vormistada (kiir)laenud
Anydesk lahenduse kaudu tuleb luua enda seadmele juurdepääs, et “spetsialist” saaks kontodel ise tegutseda
Tuleb ära anda “ohustatud” pangakaart ja paroolid
Kanda raha krüptokontole
Müüa maha kinnisvara
Levinuim petukõne 2024. aastal oli skeem, milles ohvrile väideti, et tema pereliige või muu lähituttav oli põhjustanud liiklusõnnetuse ning kohtumenetluse, kannatada saanud isikute lähedaste nõuete või muu „pahanduse“ vältimiseks tuli kas saata sularaha pakiautomaadiga teatud sihtkohta, saata raha teele taksoga või anda sularaha kullerile, kes ohvri koju sellele järgi tuli.
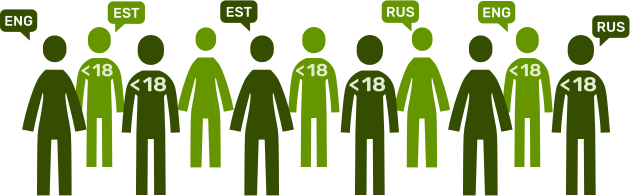
85%
juhtudest oli selleks vene keel.
Ostu-müügikeskkonnad
67%
pandi teadaolevalt toime Facebook Marketplace keskkonnas: müüjale või ostjale saadeti tavaliselt paki teelepaneku vormistamiseks link, kuhu ohver sisestas isikuandmed, mida kasutati tema kontodele juurdepääsuks.Ostu-müügikeskkondades leidsid aset ka n-ö tavalised kelmused: inimesed ostsid kauba ning tasusid selle eest kas osaliselt või tervenisti, kuid ei saanud seda kunagi kätte.
950 000
eurot.
Keskmine kahju juhtumi kohta oli 1295 eurot ja mediaankahju oli 424 eurot.
Väiksemad kahjud jäid kümnetesse eurodesse ja suurimad kümnetesse tuhandetesse eurodesse.
675 865
eurot.
Keskmine kahju ühe juhtumi kohta FB Marketplace’is oli 1379 eurot, mediaankahju 400 eurot.
Investeerimisvõimalused
Investeerimisvõimalustega peteti inimestelt välja üle 4 miljoni euro.
Keskmine kahjusumma juhtumi kohta oli 17 319 eurot ning mediaankahju oli 10 020 eurot.
Väiksemad summad jäid paarisaja euro ringi ja suurimad ulatusid sadadesse tuhandetesse eurodesse.
Investeerimisplatvormidena kasutasid kelmid nt Binance, Bybit, TrustWallet, Paysera, Paybit, jm keskkondi.

Kannatanule pakuti internetis Telegramis investeerimist krüptosse.
Kannatanu kandis kelmi juhendamisel krüptokontole kokku ligi 1600 eurot.
Kui ta soovis raha kätte saada, siis hakati küsima täiendavaid summasid ning pärast kannatanu keeldumist kustutati kogu vestlus ja rohkem ühendust ei saa.

Kannatanu asus Tinderis suhtlema meesterahvaga, kes peale mõnepäevast suhtlust viis teema krüptorahaga kauplemisele ning soovitas ennast investeerimisel abistama ja juhendama.
Kannatanu registreeris isiku juhendamisel end kauplemisplatvormil ja krüptoraha vahendusfirmas ning teostas esimese sissemaksu platvormile läbi enda konto krüptorahakotti.
Ta kandis etteantud krüptoraadressile täiendavalt veel edaspidigi krüptoraha, s.h isiku õhutamisel vormistas enda nimele laene kogusummas 4410 eurot.
Iseseisvalt kannatanu platvormilt raha välja võtta ei saa ning temalt nõuti täiendavate maksete teostamist erinevate maksude ettekäändel. Kelmusega tekitati kahju ligikaudu 4900 eurot.
Kannatanu sai venekeelse kõne, kus pakuti lisaraha teenimise võimalust aktsiatega kauplemisel.
Ta nõustus võimaldama helistajale kaugjuurdepääsu enda nutiseadmele AnyDesk vahendusel, kus teda juhendati teostama esimest sissemaksu platvormile kaardimaksena ning edastati link kauplemisplatvormile.
Peale seda küsiti erinevaid dokumente ning midagi ei toimunud.
Mõni aeg hiljem võeti telefoni teel uuesti ühendust, esineti krüptofirma esindajana, kes viidates varasemale platvormile registreerimisele sai samuti kaugjuurdepääsu kannatanu arvutile; tema nimele avati krüptorahakott ja konto Revolut pangas, ta registreeriti kauplemisplatvormil ning teda juhendati teostama kaardimakseid.
Peale seda õhutasid helistajad kannatanut vormistama enda nimele laene eri pakkujatelt.
Tavakelmused
Tavakelmusena käsitleme juhtumeid, kus luuakse inimestele ettekujutus olukorrast, mida tegelikult ei kavatsetagi luua.
Tavakelmuse all peetakse silmas eeskätt selliseid juhtumeid, kus osapooled tunnevad üksteist või juhul, kui tegu on võõrastega, siis tavaliselt on tegemist luhtaläinud tehinguga (nt keegi võtab kelleltki laenu ja ei maksa seda tagasi, kasutab loata ettevõtte kütusekaarti vms)
Tavakelmustega peteti inimestelt välja raha teenuste või toodete müügi/ostu ettekäändel. Erinevalt eespool kirjeldatud kelmustest ei olnud tavakelmuste puhul kelmide eesmärk isikuandmetele ligi pääseda, vaid pigem kiirelt rikastuda.
4 miljoni
euro.Keskmine kahju juhtumi kohta oli 5078 eurot. Mediaankahju juhtumi kohta oli 428 eurot.
Väiksemad kahjud olid kümnetes eurodes ja maksimumkahju ulatus sadadesse tuhandetesse eurodesse.
Näiteks tegutsesid 2024. aastal kelm-pottsepp, kes peale ettemaksu kogumist kadus; kelm-piletimüüja, kes pakkus võltspileteid Coldplay kontsertidele; armukelmid, ennustajad, dokumentide võltsijad, rahahädas joomakaaslased jpm.
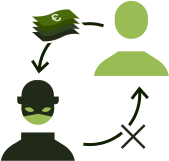
Lisaks toimus arvukalt nt autotelkide ja kasvuhoonete ostutehinguid, kus kannatanud maksid raha toote eest, mida ei kavatsetudki neile kätte toimetada. Nendes juhtumites oli tavapärane, et sama kelm pani teo toime korduvalt erinevate kannatanute suhtes.
Levinuimaid tavakelmused olidki ostutehingud Facebook Marketplace’ist või muudest ostu-müügikeskkondadest, kust kannatanud ostsid tooteid, mis tasumise järel ei jõudnud kunagi nendeni. Samas oli ka hulk isikuandmete varguseid, kus kannatanu tuttav või pereliige kasutas korduvalt ära tema ID-kaarti ja paroole ja/või pangainfot, et vormistada tema nimel laene ja/või järelmaksutehinguid.
Kelmuse läbi kannatanute sekka sattus ka korteriühistuid, paar riigiasutust ja kohalikku omavalitsust ning ka üks kogudus. Asutustele esitati võltsitud dokumente nii toetuste taotlemiseks kui ka teenuste eest, mida kelmid tegelikult ei osutanud. Korteriühistud said kelmidelt kahju peamiselt seeläbi, et pääseti ligi nendega seotud füüsiliste isikute kontodele ja seeläbi ka KÜ kontodele.
Ettevõtte juhatuse liige teatas, et tellis firmalt autotelgi maksumusega 310 eurot. Kuulutus leiti Facebook Marketplace’ist. Ettevõte oma tellimust kätte ei saanud.
Vanemaealine kannatanu avaldas, et Narvas kaupluse juures tulid tema juurde kaks naist, kes võtsid avaldaja jalahaiguse ravimiseks loitsu ettekäändel temalt kilekoti, milles oli sularaha summas 1000 eurot 50-euroste kupüüride kaupa ning tagastasid sama paki koos ajalehevoldikuga, milles olid 200-eurosed suveniirkupüürid koguses 12 tk. Üldkahju 1000 eurot.
Toimepanija küsis Messengeri vestluse kaudu kannatanult laenu ettekäändel, et tal on vaja kohtutäiturile tasuda oma arestitud konto avamiseks, lubades laenusumma tagasi maksta kohe kui konto avaneb.
Kannatanu laenas sel tingimusel 50 eurot.
Seejärel väitis toimepanija kannatanule korduvalt, et tema raha on erinevatel põhjustel kohtutäituri käes kinni ning konto vabastamiseks ja kannatanule laenu tagasimaksmiseks peab kannatanu talle kõigepealt raha juurde laenama.
Kannatanu jäi uskuma toimepanija väiteid, et tal on võimalik laenatud raha tagasi saada ainult tingimusel kui ta laenab toimepanijale raha juurde, mistõttu laenas kannatanu oma raha tagasisaamiseks toimepanijale kokku üle 13 000 euro.
28%
Lahendamise määr on näitaja, mille puhul arvutatakse lahendatud kuritegude osakaal samal perioodil registreeritud kuritegude arvust.
Seega ei kajasta näitaja seda, milline osa vaid 2024. aastal registreeritud kuritegudest on lahendatud. Käesoleva ülevaate koostamise ajal jätkus menetlus veel reas 2024. aastal registreeritud kuritegudest ning hetkeseis (2025. aasta algus) ei näitaks õigesti seda, milline osa neist lõpuks lahendatakse.
See on sarnases suurusjärgus ka kõigi varavastaste kuritegude lahendamise määraga, mis oli 2024. aastal 34%.